


Studi e Ricerche
Statistiche, dati e approfondimenti per conoscere tendenze e consumi del bere
CSC: Congiuntura Flash - Petrolio e gas, come atteso, spingono al rialzo inflazione e tassi, il PIL si ferma
- undefined
Come riportato dall’ultima Congiuntura Flash del Centro Studi Confindustria, l’economia italiana attraversa una fase di rallentamento, segnata dall’aumento dell’inflazione, dai costi energetici elevati e dall’indebolimento della domanda interna. Nel terzo trimestre del 2026 la crescita del PIL si è arrestata, mentre le prospettive restano condizionate dalla stretta monetaria.
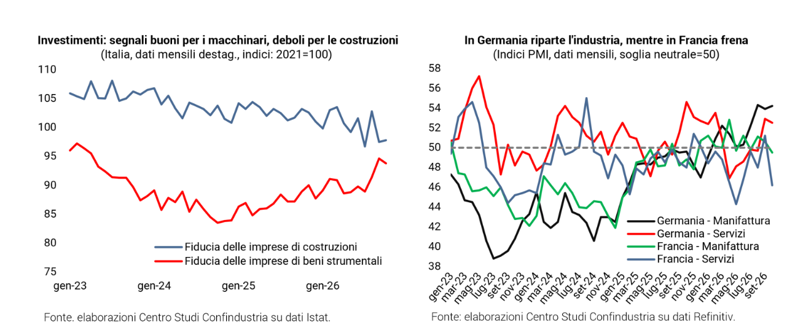
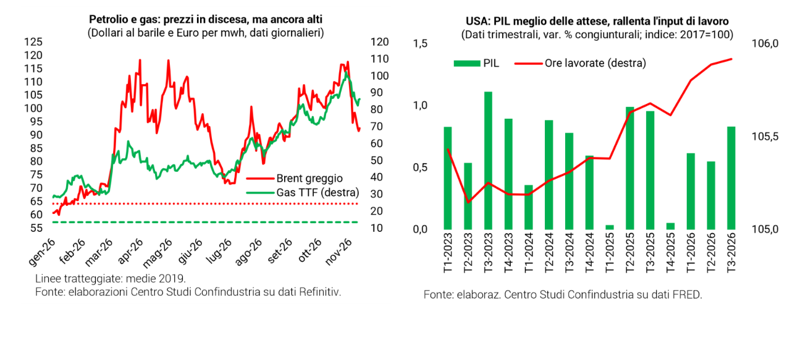
Nonostante la parziale ripresa della produzione petrolifera nel Golfo, petrolio e gas mantengono quotazioni elevate. A novembre il greggio si attesta a 92 dollari al barile, mentre il gas europeo raggiunge 82 euro per megawattora. In Italia, l’inflazione sale al 5,5% annuo in ottobre, trainata dagli energetici (+31,4%). Accelerano anche i prezzi di beni e servizi non energetici, con l’inflazione core al 2,3%.
La Banca Centrale Europea, dopo aver mantenuto i tassi al 2,50% in ottobre, potrebbe procedere con ulteriori rialzi fino al 3,25% tra fine 2026 e 2027, penalizzando consumi e investimenti.
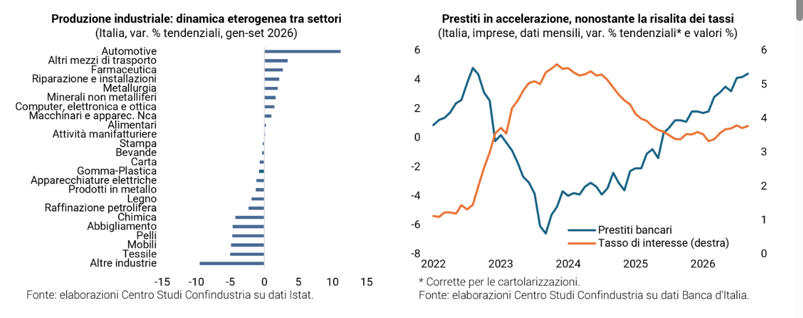
L’industria mostra segnali contrastanti: la produzione cala dello 0,4% nel terzo trimestre, nonostante il recupero di settembre. Crescono automotive, farmaceutica e metallurgia, mentre arretrano tessile, mobili e chimica. Più favorevole l’andamento dei servizi, sostenuti dal turismo internazionale e da un PMI espansivo a 52 punti.
I consumi rallentano, con vendite al dettaglio in flessione dello 0,5% nel trimestre. L’occupazione è in una condizione di stallo e la disoccupazione raggiunge il 6,3% a settembre. Debole anche l’export, cresciuto appena dello 0,3%.
Nel contesto internazionale, l’Eurozona presenta dinamiche divergenti: l’industria tedesca recupera, mentre quella francese arretra. Gli Stati Uniti mantengono un’espansione sostenuta da consumi e investimenti, con il PIL trimestrale in aumento dello 0,8%.
In Cina, infine, l’export cresce del 35,2%, ma la domanda interna rimane debole e gli investimenti crollano del 16,1%. Il quadro complessivo evidenzia un’economia mondiale disomogenea, nella quale le pressioni inflazionistiche e la debolezza dei consumi continuano a ostacolare una ripresa stabile e diffusa.
Il calo della Borsa USA accende i timori per lo scoppio della bolla ICT
Il settore tecnologico americano attraversa una fase di turbolenza. A metà novembre il Nasdaq-100 ha perso il 12,9% rispetto al picco di inizio ottobre. La flessione, iniziata prima delle Midterm, riflette anche le aspettative dei mercati su una vittoria democratica, considerata poco favorevole all’espansione dei data center. Diversamente dagli Stati Uniti, le Borse europee mostrano maggiore tenuta, mentre quella italiana è tornata a crescere da fine ottobre.
Al centro delle preoccupazioni degli investitori c’è la sostenibilità degli ingenti investimenti nell’intelligenza artificiale, finanziati attraverso un crescente indebitamento non accompagnato da un adeguato incremento dei ricavi. Alcuni risultati aziendali inferiori alle attese hanno accentuato i timori di una possibile bolla tecnologica.
Negli Stati Uniti, tra fine 2024 e metà 2026, il debito delle imprese ICT è aumentato del 35%, raggiungendo 1.472 miliardi di dollari. Parallelamente, gli investimenti tecnologici americani sono cresciuti dell’83% tra il 2019 e il 2025, contro il 19% italiano e il 14% tedesco.
Il fatturato continua a espandersi, ma emergono segnali di rallentamento. Nei servizi informatici, i ricavi statunitensi e italiani sono aumentati entrambi del 40% dal 2021. Negli USA, il comparto data processing e hosting ha registrato un incremento del 95%, mostrando tuttavia una recente frenata.
Un’eventuale crisi avrebbe conseguenze rilevanti sull’economia americana, dove l’ICT rappresenta il 5,1% del valore aggiunto complessivo, contro il 3,5% italiano.
Resta inoltre il rischio di contagio finanziario in Europa, considerando la correlazione storica tra i mercati azionari delle due sponde dell’Atlantico. L’aumento dei rendimenti dei Treasury americani potrebbe aggravare ulteriormente le tensioni.
Lo scenario appare comunque meno negativo rispetto alla crisi delle dot-com del 2000-2002. Più che un arresto degli investimenti nell’AI, potrebbe profilarsi una selezione delle imprese, guidata da una maggiore attenzione alla solidità dei bilanci.
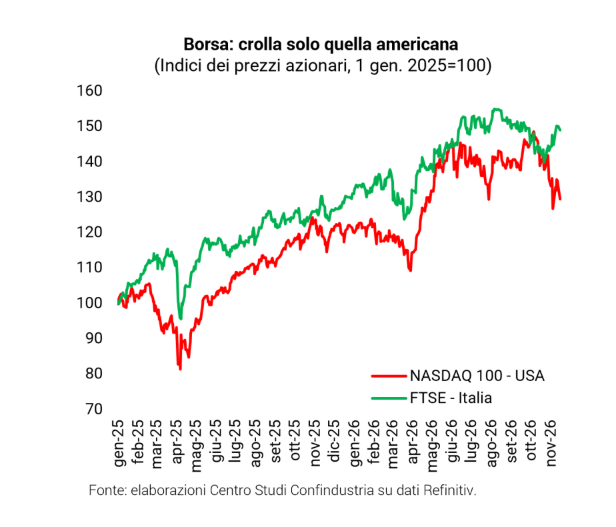
Photo Credit: Magnific
Source: Centro Studi Confindustria


