Secondo l’ultimo rapporto di WineCap, nel terzo trimestre la crescita del mercato dei vini pregiati ha continuato a essere trainata dai marchi più grandi e rinomati del mondo del vino e, sebbene “la ripresa più ampia registrata finora sia ancora concentrata a Bordeaux”, in questo trimestre si sono osservati anche alcuni “movimenti significativi” al di fuori di questa regione.
Il quadro generale del mercato dei vini pregiati, sostiene Wine Cap, era in linea con quanto sottolineato nel rapporto relativo al secondo trimestre del 2026, in cui «gli acquirenti privilegiavano la scarsità, la qualità e il valore relativo rispetto al sentiment».
«Osserviamo un mercato in cui gli aumenti dei prezzi stanno iniziando a farsi sentire in modo più diffuso rispetto all’inizio del 2026, anche se tale diffusione rimane, per ora, concentrata nella fascia alta del mercato», afferma il nuovo rapporto.
Le tensioni geopolitiche sono rimaste una caratteristica dominante dei mercati tradizionali ma gli indici dei vini pregiati si sono mossi «in larga misura indipendentemente» dal contesto macroeconomico. Ciò ha comportato mercati azionari «instabili», con l’S&P 500 che ha perso lo slancio acquisito a luglio e agosto e l’inflazione che è rimasta «ostinata». Nel frattempo, l’oro ha registrato un rialzo in agosto dopo «la peggiore performance trimestrale in oltre un decennio nel secondo trimestre», pur rimanendo al di sotto del massimo raggiunto nel gennaio 2026.
Come sottolineato dal rapporto, i vini con le migliori performance nel trimestre hanno dimostrato che il mercato «sta iniziando a riconoscere una gamma più ampia di opportunità nel mercato secondario». Gli aumenti dei prezzi si stanno facendo sentire «in modo più diffuso rispetto alla prima metà dell’anno», anche se ci si trova ancora in una fase iniziale.
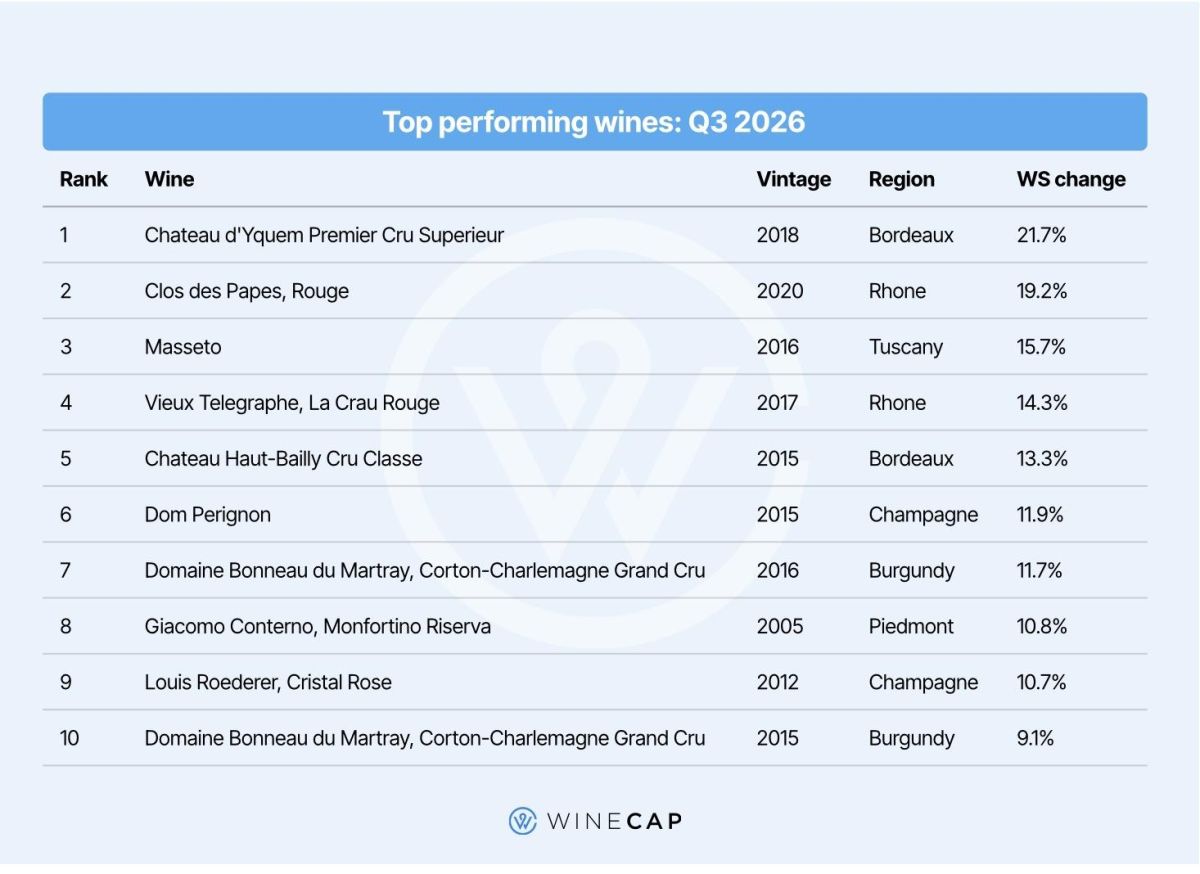
Il mercato aveva individuato valore nelle annate più vecchie dei Bordeaux, ma i titoli con le migliori performance hanno mostrato “una copertura regionale molto più ampia, pur mantenendo l’attenzione sulle annate più vecchie”. Ad esempio, la quota di Bordeaux tra i dieci vini con le migliori performance è scesa dal 90% del secondo trimestre al 20% del terzo trimestre, con solo due vini provenienti da Bordeaux (Château d’Yquem 2018 e Château Haut-Bailly 2015). A differenza del primo e del secondo trimestre, questo trimestre mostra «un movimento significativo al di fuori di Bordeaux», ha sottolineato il rapporto, con due vini ciascuno provenienti dalla Borgogna (Domaine Bonneau du Martray 2016 e 2015); dalla Champagne (Dom Pérignon 2015, immesso sul mercato per la prima volta nel 2024, e Louis Roederer Cristal Rosé 2012); dal Rodano (guidato dal Clos de Pape 2020 al secondo posto, l’unica annata nella top ten successiva al 2018); e dall’Italia (Masseto 2016 e Giacomo Conterno, Monfortino Riserva 2005) nella top ten.
Ciò riflette la tendenza osservata su Liv-ex, ha affermato, che ha visto la quota di mercato della Borgogna salire dal 20% al 30%, con un rinnovato interesse non tanto per le denominazioni quanto per i singoli produttori. «Come a Bordeaux, l’attenzione è concentrata sui nomi più costosi e di maggior prestigio della Borgogna», ha osservato WineCap.